국민연금 조기수령 감액 (1년 6%·최대 30%, 손익분기 나이·받다가 멈추면 다시 얼마)
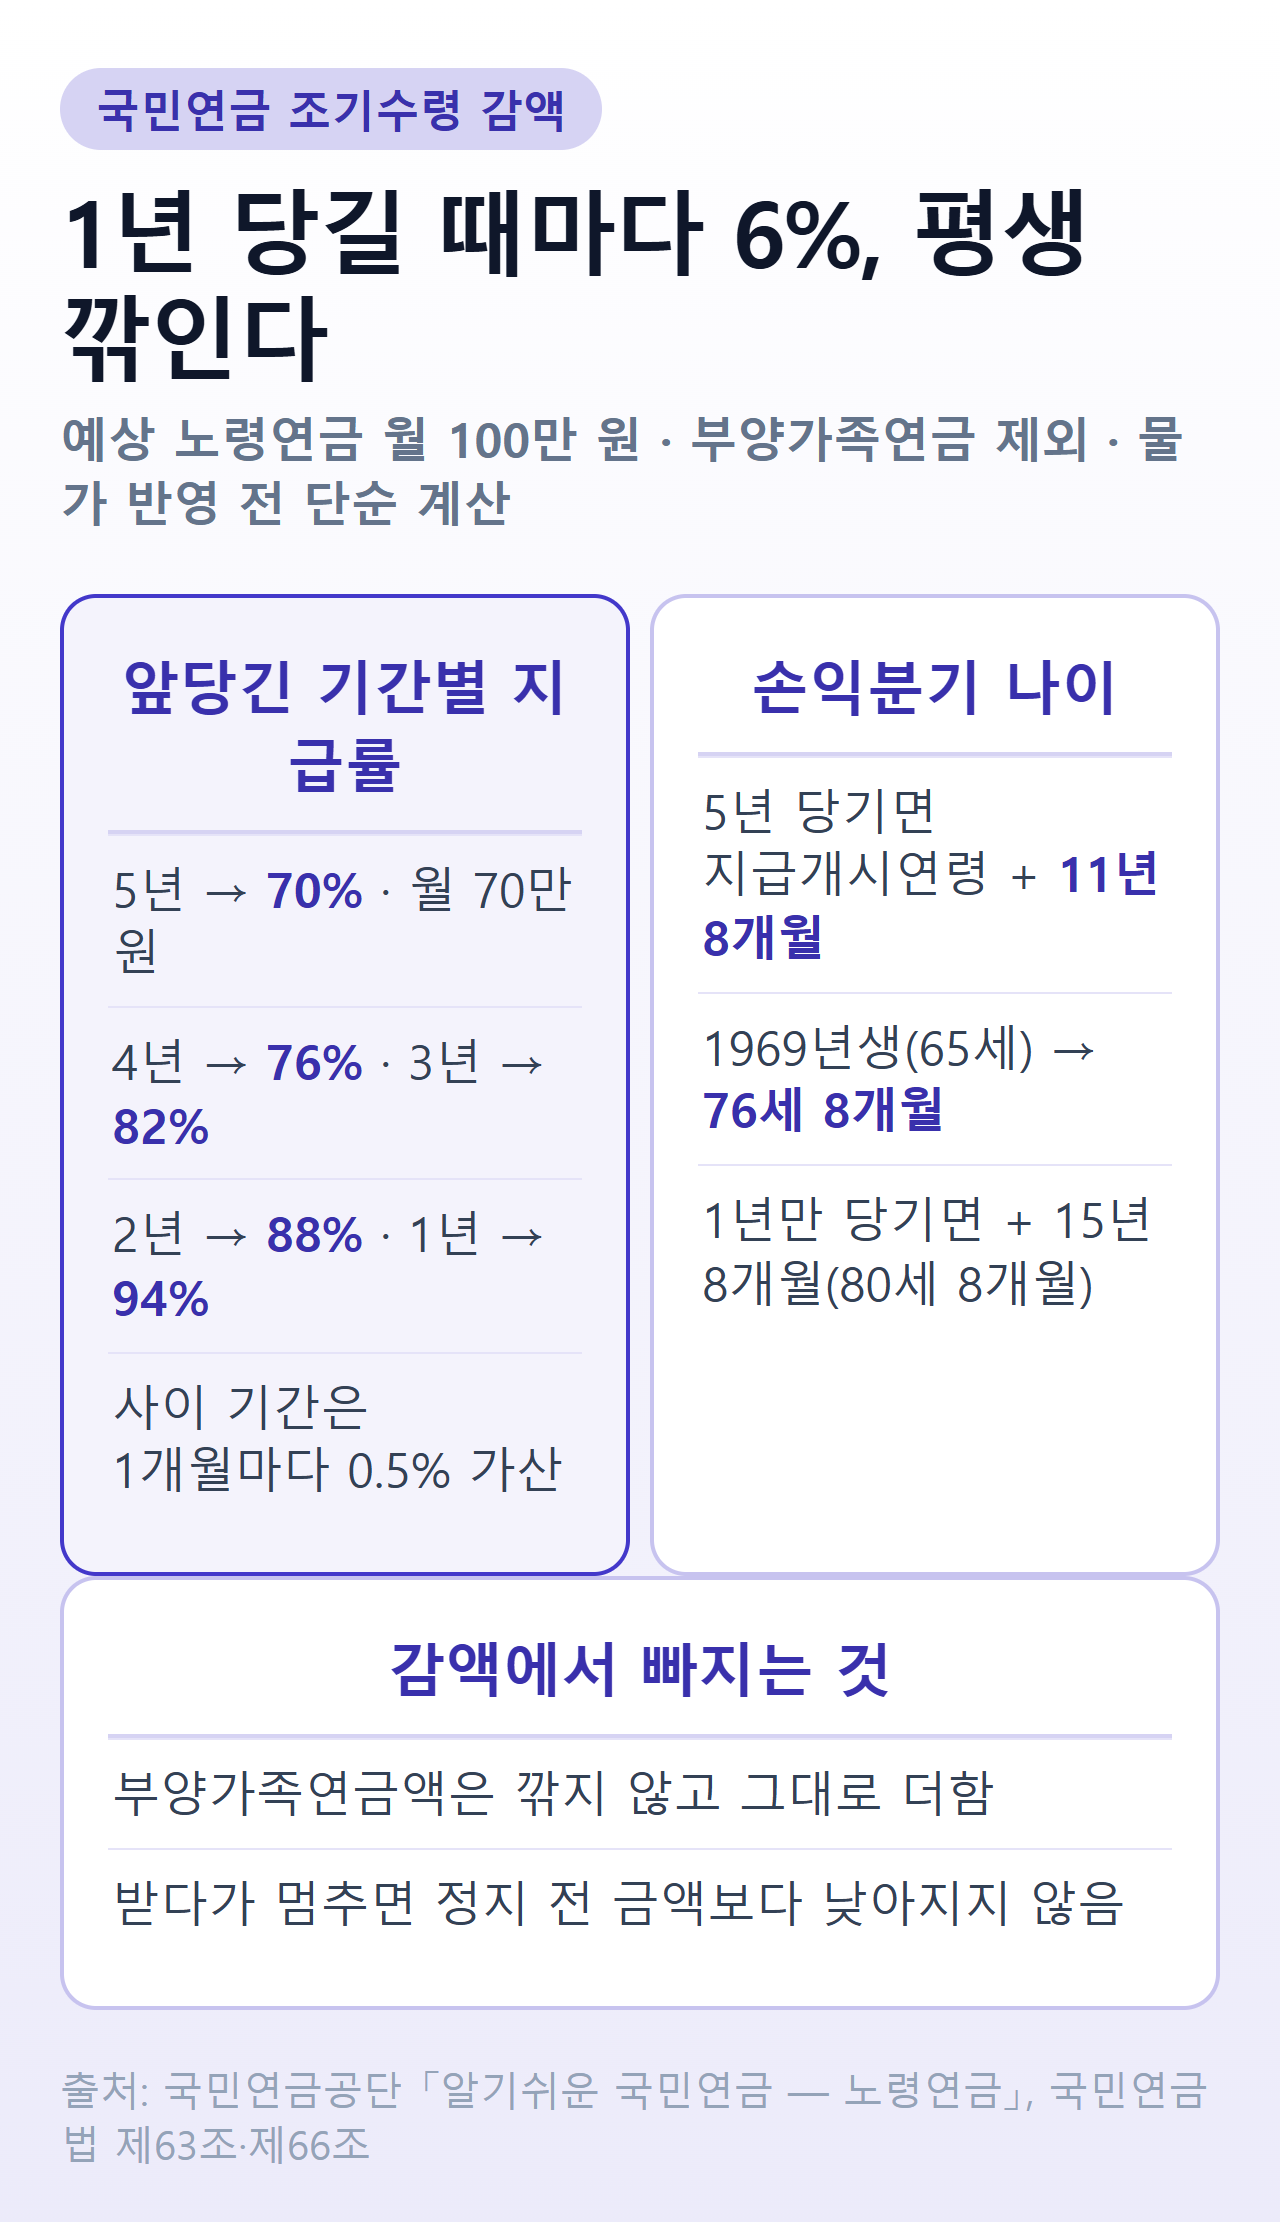
국민연금을 일찍 받으면 앞당긴 1년마다 6%씩, 최대 5년이면 30%가 깎입니다.1 월 100만 원 받을 연금이 70만 원이 되는 셈입니다.
이 감액은 한 번 정하면 평생 그대로 갑니다.2 그래서 조기수령은 「얼마나 깎이나」와 「몇 살까지 살면 손해인가」를 같이 봐야 판단이 섭니다.
아래에서 지급률 표, 금액 예시, 손익분기 나이, 그리고 받다가 멈췄을 때 다시 받는 금액을 차례로 계산합니다. 출생연도별 수령나이 전체는 국민연금 수령나이 글에 있습니다.
조기수령 감액률 — 1년 6%, 1개월 0.5%
조기노령연금은 가입기간이 10년 이상이고 출생연도별 조기노령연금 지급개시연령 이상인 사람이 소득이 있는 업무에 종사하지 않을 때 신청하면 노령연금 지급개시연령 전에 받는 연금입니다.3
깎이는 비율은 처음 받기 시작하는 나이로 정해집니다. 공단이 든 1966년생 예시는 다음과 같습니다.1
| 청구 당시 나이 (1966년생) | 앞당긴 기간 | 지급률 | 감액 |
|---|---|---|---|
| 59세 | 5년 | 70% | 30% |
| 60세 | 4년 | 76% | 24% |
| 61세 | 3년 | 82% | 18% |
| 62세 | 2년 | 88% | 12% |
| 63세 | 1년 | 94% | 6% |
1966년생의 노령연금 지급개시연령은 64세입니다.4 다른 출생연도도 지급개시연령에서 몇 년 앞당겼는지로 같은 비율이 적용됩니다.
국민연금법도 같은 다섯 단계를 1천분의 700·760·820·880·940으로 적고 있습니다.5 조문은 지급개시연령 60세를 기준으로 55~59세라고 쓰는데, 출생연도별로 늦춰진 나이는 공단 표에서 확인합니다.
연 단위 사이에서는 1개월마다 0.5%씩 더해집니다. 법은 청구일이 연령도달일이 속한 달의 다음 달 이후면 1개월마다 1천분의 5를 더하도록 정해 두었습니다.6
출생연도별 지급개시연령 확인하기출생연도별 조기수령 가능 나이
조기노령연금을 신청할 수 있는 가장 이른 나이는 노령연금 지급개시연령보다 5년 빠릅니다.4
| 출생연도 | 노령연금 지급개시연령 | 조기노령연금 지급개시연령 | 그때 받으면 |
|---|---|---|---|
| 1953~56년생 | 61세 | 56세 | 70% |
| 1957~60년생 | 62세 | 57세 | 70% |
| 1961~64년생 | 63세 | 58세 | 70% |
| 1965~68년생 | 64세 | 59세 | 70% |
| 1969년생 이후 | 65세 | 60세 | 70% |
1969년생 이후라면 60세부터 받을 수 있고, 60세에 받으면 70%, 64세에 받으면 94%입니다.
내 연금으로 계산하면 얼마
계산은 예상 노령연금 × 지급률입니다. 다만 부양가족연금은 이 곱셈에서 빠집니다(아래 절 참고).6
예상 노령연금이 월 100만 원인 1969년생이라고 해 보겠습니다. 부양가족연금은 없다고 가정합니다.
| 받기 시작하는 나이 | 지급률 | 월 연금 | 정상 수령보다 덜 받는 돈(연) |
|---|---|---|---|
| 60세 | 70% | 70만 원 | 360만 원 |
| 61세 | 76% | 76만 원 | 288만 원 |
| 62세 | 82% | 82만 원 | 216만 원 |
| 63세 | 88% | 88만 원 | 144만 원 |
| 64세 | 94% | 94만 원 | 72만 원 |
| 65세(정상) | 100% | 100만 원 | — |
월 단위로 늦추면 사이값이 나옵니다. 예를 들어 60세가 된 뒤 6개월을 기다려 청구하면 70%에 0.5%×6을 더한 73%, 월 73만 원 안팎입니다.6
내 예상 연금액 자체가 궁금하면 국민연금 예상수령액 글의 가입기간·소득별 표부터 확인하세요.
 출처: 국민연금공단 「알기쉬운 국민연금 — 노령연금」, 국민연금법 제63조
몇 살 넘게 살면 손해인가 — 손익분기 나이
조기수령은 더 일찍, 더 적게 받는 선택입니다. 그래서 오래 살수록 정상 수령의 누적액이 따라잡습니다.
1969년생, 예상 노령연금 월 100만 원으로 60세 조기수령(70%)과 65세 정상 수령을 단순 누적해 보면 이렇습니다. 물가 반영·세금·이자는 빼고 같은 비율로 비교했습니다.
| 그 나이까지 받은 돈 | 60세 조기(월 70만 원) | 65세 정상(월 100만 원) |
|---|---|---|
| 65세 | 4,200만 원 | 0원 |
| 70세 | 8,400만 원 | 6,000만 원 |
| 75세 | 1억 2,600만 원 | 1억 2,000만 원 |
| 76세 8개월 | 1억 4,000만 원 | 1억 4,000만 원 |
| 80세 | 1억 6,800만 원 | 1억 8,000만 원 |
| 85세 | 2억 1,000만 원 | 2억 4,000만 원 |
76세 8개월에 두 금액이 같아지고, 그 뒤로는 정상 수령이 앞섭니다.
앞당긴 기간별 손익분기
손익분기 나이는 연금액과 상관없이 앞당긴 기간만으로 정해집니다. 지급률을 6%로 나눈 햇수만큼 지급개시연령 뒤에 역전되기 때문입니다.
| 앞당긴 기간 | 지급률 | 지급개시연령 뒤 역전 시점 | 1969년생(65세) 기준 |
|---|---|---|---|
| 5년 | 70% | 11년 8개월 | 76세 8개월 |
| 4년 | 76% | 12년 8개월 | 77세 8개월 |
| 3년 | 82% | 13년 8개월 | 78세 8개월 |
| 2년 | 88% | 14년 8개월 | 79세 8개월 |
| 1년 | 94% | 15년 8개월 | 80세 8개월 |
조금만 당길수록 손익분기가 오히려 늦어진다는 점이 눈에 띄는데요. 덜 깎이는 대신 일찍 받는 기간도 짧아서, 따라잡히는 데 시간이 더 걸리는 구조입니다.
이 표는 판단의 출발점일 뿐입니다. 부양가족연금은 깎이지 않아 조기수령이 표보다 조금 유리해지고, 반대로 최대 5년까지 늦출 수 있는 연기연금은 1년당 7.2%씩 더 받습니다.7
부양가족연금은 깎이지 않는다
조기노령연금액은 노령연금액 중 부양가족연금액을 뺀 금액에 지급률을 곱하고, 부양가족연금액은 그대로 더합니다.6
공단 안내도 같습니다. 1966년생이 59세에 청구하면 기본연금액의 70%에 부양가족연금액을 합산해 평생 지급합니다.2
그래서 같은 예상 연금이라도 부양가족연금 비중이 큰 사람은 실제 감액 폭이 30%보다 작습니다.
조기수령 중 다시 일하면 지급정지
조기노령연금은 소득이 없다는 전제로 일찍 주는 급여입니다. 그래서 노령연금 지급개시연령 전에 소득이 있는 업무에 종사하면 그 기간 동안 지급이 정지됩니다.8
「소득이 있는 업무」의 기준선은 A값입니다. 근로소득금액과 사업소득금액을 합해 종사 개월수로 나눈 금액이 2026년 기준 월 3,193,511원보다 많으면 해당합니다.9
여기서 말하는 금액은 총급여가 아니라 공제 뒤의 소득금액입니다. 근로소득공제를 빼고 보기 때문에 세전 월급이 A값을 조금 넘어도 해당하지 않을 수 있습니다.10
받다가 멈추면 — 지급정지 신청과 재지급 금액
일하지 않아도 본인이 원하면 조기노령연금을 멈출 수 있습니다.11 정지하면 다시 국민연금 가입대상이 되어 보험료를 낼 수 있고, 다시 받을 때 늘어난 가입기간이 반영됩니다.12
- 그 기간 자동 정지
- 일을 그만두면 다시 지급
- 보험료 다시 납부 가능
- 재지급 신청하면 다시 지급
정지된 연금은 지급개시연령에 이르거나, 일을 그만두거나, 본인이 재지급을 신청하면 다시 나옵니다.13 조문은 「60세」로 적고 있지만, 공단은 지급정지를 「노령연금 지급개시 연령 전」·「지급연령 미만」인 사람에게 적용한다고 안내합니다.812
다시 받을 때 금액은 두 가지 중 큰 쪽입니다.14
- 정지 전후 가입기간을 합친 노령연금액 × (다시 받을 때 나이의 지급률 − 이미 받은 달수 × 0.5%)
- 정지되기 전에 받던 조기노령연금액
예를 들어 1966년생이 59세(70%)에 받기 시작해 12개월 받고 멈춘 뒤 61세에 다시 신청한다고 해 보겠습니다. 61세 지급률 82%에서 12개월 × 0.5% = 6%를 빼서 76%가 적용됩니다.114
이 76%는 멈춘 동안 낸 보험료로 늘어난 가입기간까지 반영한 노령연금액에 곱합니다. 결과가 정지 전 금액보다 적으면 정지 전 금액을 그대로 받습니다.14
조기수령이 맞는 경우와 아닌 경우
조기수령은 가입기간 10년을 채웠고 소득이 있는 업무를 하지 않을 때 본인이 원하면 신청하는 선택입니다.15
- 맞는 경우: 소득이 끊겼는데 지급개시연령까지 생활비 공백이 있을 때, 건강 사정으로 오래 받기 어렵다고 판단될 때
- 아닌 경우: 다시 일할 계획이 있어 A값을 넘길 것 같을 때(지급정지됨), 다른 소득으로 버틸 수 있을 때
- 중간 선택: 5년을 다 당기지 않고 1~2년만 당기면 감액이 6~12%로 줄어듭니다
결정 전에 공단 지사나 국민연금 콜센터에서 내 가입기간으로 계산한 조기노령연금 예상액을 받아 보는 편이 정확합니다. 청구 절차는 국민연금 청구 방법 글에 정리해 두었습니다.
자주 묻는 질문
국민연금 조기수령하면 얼마나 깎이나요?
앞당긴 1년마다 6%씩 깎입니다. 조기노령연금 지급개시연령에 바로 받으면 70%, 1년 늦출 때마다 76%·82%·88%·94%로 올라갑니다.1 연 단위 사이에서는 1개월마다 0.5%씩 더해집니다.6
감액된 금액은 나중에 원래대로 돌아오나요?
돌아오지 않습니다. 처음 받기 시작한 나이의 지급률이 평생 적용됩니다.2
몇 살 넘게 살면 조기수령이 손해인가요?
물가 반영 없이 단순 누적으로 비교하면, 5년 앞당긴 경우 지급개시연령에서 11년 8개월 뒤에 정상 수령이 따라잡습니다. 1969년생은 76세 8개월, 1년만 앞당기면 80세 8개월입니다.
부양가족연금도 같이 깎이나요?
깎이지 않습니다. 부양가족연금액을 뺀 금액에만 지급률을 곱하고, 부양가족연금액은 그대로 더합니다.6
조기수령 중에 다시 일하면 어떻게 되나요?
지급개시연령 전에 소득이 있는 업무에 종사하면 그 기간 동안 지급이 정지됩니다.8 2026년 기준 소득금액이 월 3,193,511원(A값)보다 많으면 해당합니다.9
조기노령연금을 받다가 스스로 멈출 수 있나요?
가능합니다. 정지하면 보험료를 다시 낼 수 있고, 재지급 때 늘어난 가입기간을 합산해 연금액을 다시 계산합니다.12
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 청구시기에 따른 조기노령연금 연령별 지급률 예시(1966년생 59세 70%~63세 94%) ↩ ↩2 ↩3 ↩4
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 기본연금액의 70%에 부양가족연금액 합산, 평생 지급 ↩ ↩2 ↩3
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 조기노령연금(법 제61조 제2항) 요건 ↩
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 출생연도별 노령연금·조기노령연금 지급개시연령 표 ↩ ↩2
-
국가법령정보센터, 국민연금법 제63조 제2항 각 호 (시행 2026. 1. 1., 법률 제21203호) (2026-10-02 확인) — 1천분의 700·760·820·880·940 ↩
-
국가법령정보센터, 국민연금법 제63조 제2항 (시행 2026. 1. 1., 법률 제21203호) (2026-10-02 확인) — 부양가족연금액 제외 금액 × 비율 + 부양가족연금액, 1개월마다 1천분의 5 가산 ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 연기연금 1년당 7.2%(월 0.6%) 가산 ↩
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 소득이 있는 업무 종사 기간 지급정지와 그 이유 ↩ ↩2 ↩3
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 소득이 있는 업무(시행령 제45조), A값 2026년 3,193,511원 ↩ ↩2
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 월평균소득금액 = (근로소득금액 + 사업소득금액) ÷ 종사 개월수, 근로소득금액 = 총급여 − 근로소득공제액 ↩
-
국가법령정보센터, 국민연금법 제66조 제1항 (시행 2026. 1. 1., 법률 제21203호) (2026-10-02 확인) — 지급 정지 사유 2가지 ↩
-
국민연금공단, 알기쉬운 국민연금 — 노령연금 (2026-10-02 확인) — 조기노령연금 지급정지신청(법 제66조 제1항 제2호) ↩ ↩2 ↩3
-
국가법령정보센터, 국민연금법 제66조 제2항 (시행 2026. 1. 1., 법률 제21203호) (2026-10-02 확인) — 재지급 사유 3가지 ↩
-
국가법령정보센터, 국민연금법 제66조 제3항 (시행 2026. 1. 1., 법률 제21203호) (2026-10-02 확인) — 재지급 금액 산식과 정지 전 금액 보장 ↩ ↩2 ↩3
-
국가법령정보센터, 국민연금법 제61조 제2항 (시행 2026. 1. 1., 법률 제21203호) (2026-10-02 확인) — 조기노령연금 수급권 ↩