ISA 계좌 (가입조건·납입한도·비과세 한도·만기 연금 전환 세액공제)
ISA(개인종합자산관리계좌)는 1인 1계좌로 연 2천만 원씩, 총 1억 원까지 넣는 절세 계좌입니다. 다 못 넣은 해의 한도는 다음 해로 넘어갑니다.123
3년을 채우면 이자·배당 순이익 200만 원(서민형 400만 원)까지 소득세가 없고, 넘는 부분은 9%로 분리과세합니다.456
만기 뒤 60일 안에 연금계좌로 옮기면 옮긴 돈의 10%, 최대 300만 원만큼 연금 세액공제 한도가 늘어납니다.78 아래 근거는 2026년 1월 1일 시행 조세특례제한법·소득세법입니다.
한눈에 보는 ISA 요건
| 항목 | 기준 |
|---|---|
| 가입 나이 | 19세 이상, 직전 연도 근로소득이 있으면 15세 이상 |
| 계좌 수 | 1명당 1개 |
| 의무 기간 | 계약기간 3년 이상 |
| 납입한도 | 연 2천만 원(미납분 이월) · 총 1억 원 |
| 비과세 한도 | 일반형 200만 원 · 서민형 400만 원 |
| 한도 초과 이익 | 9% 분리과세(종합소득에 합산 안 함) |
| 가입 제외 | 직전 3년 중 1회 이상 금융소득종합과세 대상자 |
표의 값은 모두 법 조문에서 그대로 옮긴 것입니다.91011
연금저축과 IRP 중 어디로 옮길지 보기가입 대상 — 나이·근로소득·금융소득
가입일 기준 19세 이상이면 누구나 만들 수 있습니다. 15세 이상이라도 직전 과세기간에 근로소득이 있으면 가입할 수 있습니다.9
막히는 사람은 따로 있는데요. 가입일이 속한 해의 직전 3개 과세기간 중 한 번이라도 이자·배당이 종합과세기준금액을 넘었던 사람은 과세특례를 받지 못합니다.11
근로소득 요건이나 서민형 요건으로 가입할 때는 세무서에서 발급받은 소득확인증명서를 금융회사에 냅니다.12
납입한도 — 연 2천만 원과 이월
총납입한도는 1억 원입니다.2 연간 한도는 아래 식으로 정해집니다.3
연간 납입한도 = 2천만 원 × (1 + 가입 후 경과한 연수, 최대 4) − 누적납입금액
식이 뜻하는 바는 단순합니다. 해마다 2천만 원씩 한도가 쌓이고, 덜 넣은 만큼은 다음 해로 넘어갑니다. 경과 연수가 4년에서 멈추므로 쌓이는 한도도 1억 원에서 끝납니다.
| 시점 | 경과 연수 | 그때까지 쌓인 한도 | 누적 납입 500만 원이면 |
|---|---|---|---|
| 가입한 해 | 0 | 2천만 원 | 1,500만 원 더 가능 |
| 2년째 | 1 | 4천만 원 | 3,500만 원 더 가능 |
| 5년째 이후 | 4 | 1억 원 | 9,500만 원 더 가능 |
계좌 안에서 받은 이자·배당을 다시 굴린 돈은 한도에 들어가지 않습니다.13 넣은 돈만 한도를 씁니다.
비과세 한도 — 일반형 200만 원·서민형 400만 원
비과세 한도는 가입일 기준 직전 과세기간 소득으로 갈립니다. 아래 셋 중 하나면 서민형 400만 원, 아니면 일반형 200만 원입니다.54
- 총급여액 5천만 원 이하(근로소득만 있거나, 근로소득 외에 종합소득에 합산되지 않는 소득만 있는 경우)
- 종합소득금액 3천8백만 원 이하(총급여액이 5천만 원을 넘지 않는 경우)
- 농어민(종합소득금액이 3천8백만 원을 넘으면 제외)
비과세 한도를 넘는 이익은 9% 세율로 끝나고 다른 소득과 합산하지 않습니다.6 세금은 계좌를 해지하는 날 금융회사가 원천징수합니다.14
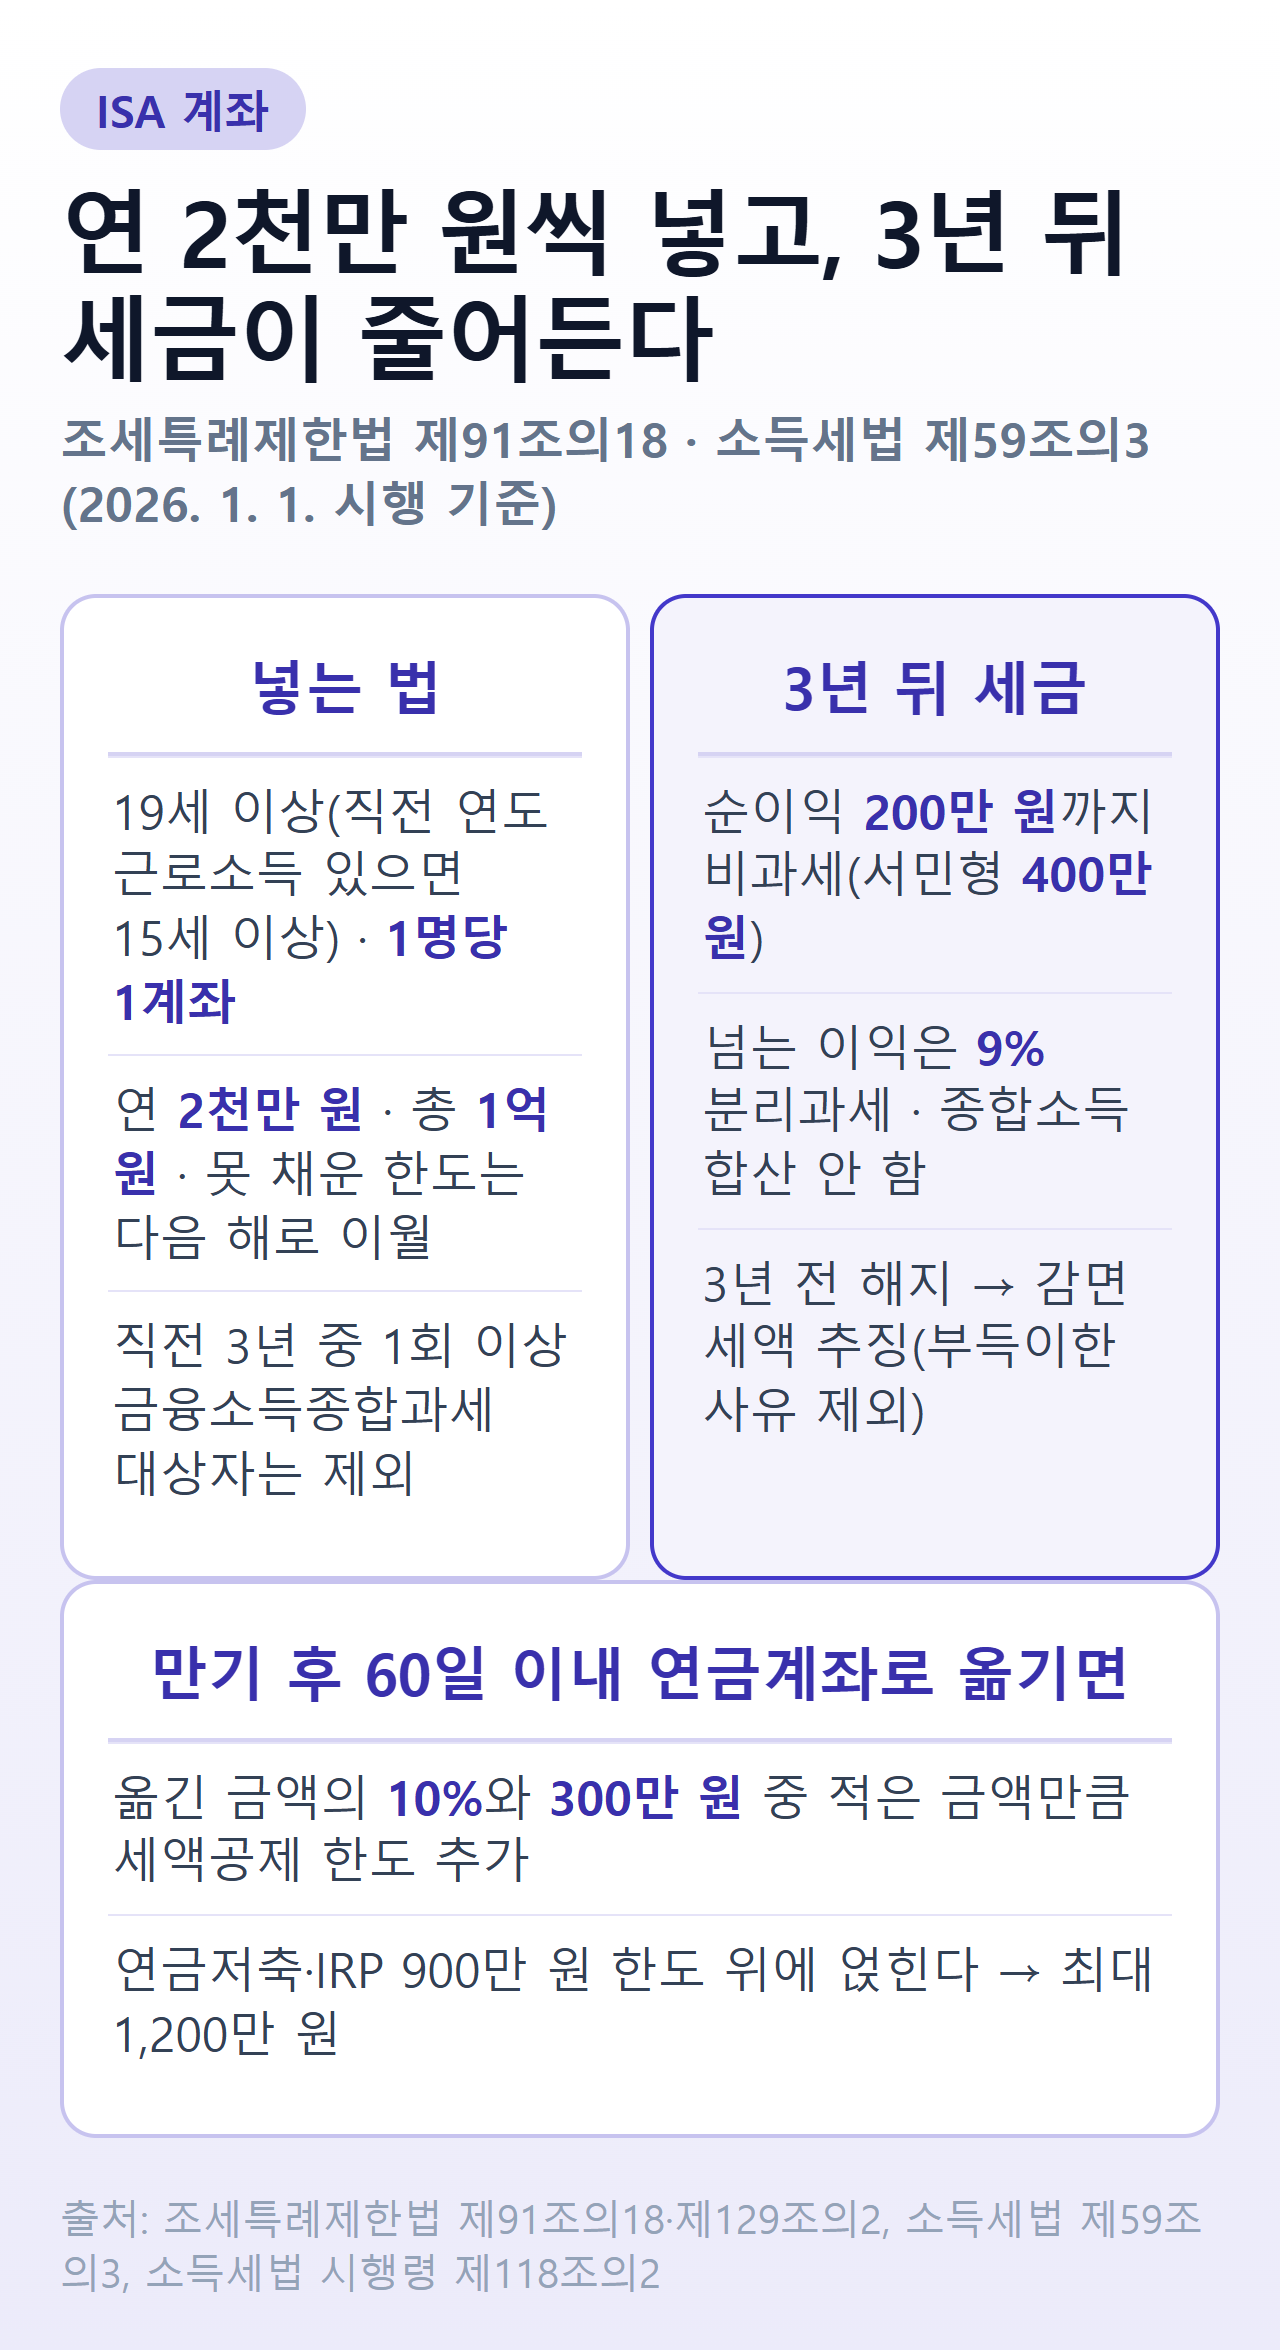 출처: 조세특례제한법 제91조의18·제129조의2, 소득세법 제59조의3, 소득세법 시행령 제118조의2 (2026-10-08 확인)
이익은 계좌 전체로 셉니다. 해지일 기준으로 계좌 안 상품의 이자·배당에서 손실을 먼저 빼고 남은 금액에 세금을 매깁니다.15
계좌 유형과 담을 수 있는 상품
법은 ISA를 개설하는 상대에 따라 세 가지로 나눕니다. 흔히 부르는 이름으로는 중개형·일임형·신탁형입니다.16
| 흔히 부르는 이름 | 법이 정한 계좌 |
|---|---|
| 중개형 | 투자중개업자와 계약해 연 계좌 |
| 일임형 | 투자일임업자와 계약해 연 계좌 |
| 신탁형 | 신탁업자와 특정금전신탁계약으로 연 신탁계좌 |
담을 수 있는 재산은 예금·적금, 집합투자증권(펀드), 파생결합증권, 상장주식 등으로 정해져 있습니다.17 외국 집합투자증권은 빠지고, 부동산투자회사(리츠) 주식은 시행령이 추가했습니다.18
의무기간 3년과 중도해지
계약기간은 3년 이상이어야 합니다.10 만기 전에 계약기간을 연장할 수도 있습니다.19
최초 계약일부터 3년 전에 해지하면 그동안 감면받은 소득세를 추징합니다.20 3년 전에 납입원금을 넘는 금액을 꺼내도 그날 중도해지한 것으로 봅니다.21
일부를 꺼내면 원금부터 나간 것으로 봅니다.22 넣은 돈 범위 안에서 빼는 것은 3년 전이라도 해지로 보지 않는다는 뜻입니다.
추징하지 않는 부득이한 사유도 정해져 있습니다. 사망·해외이주, 그리고 해지 전 6개월 안에 생긴 아래 다섯 가지입니다.2324
- 천재지변
- 본인의 퇴직
- 사업장 폐업
- 3개월 이상 입원치료·요양이 필요한 상해·질병
- 금융회사의 영업정지·인가 취소·해산결의·파산선고
이 사유로 해지할 때는 금융회사에 특별해지사유신고서를 냅니다.25
만기 뒤 연금계좌로 옮기면
ISA 계약기간이 끝나고 잔액을 연금계좌로 옮기면, 옮긴 돈(전환금액)이 그해 연금계좌 납입액에 들어갑니다.26 기한은 만료일부터 60일 이내입니다.7
- 비과세 한도까지 세금 없음
- 초과 이익 9% 분리과세
- 전환금액이 연금 납입액에 포함
- 10%·최대 300만 원 공제 한도 추가
늘어나는 공제 대상은 전환금액의 10%와 300만 원 중 적은 금액입니다. 두 해에 나눠 옮기면 300만 원에서 전년에 쓴 금액을 뺍니다.8
평소 한도는 연금저축 600만 원, IRP를 합쳐 900만 원입니다.27 전환 공제는 이 900만 원 위에 얹힙니다. 공제율은 종합소득금액 4천500만 원(근로소득만 있으면 총급여 5천500만 원) 이하 15%, 그 밖에는 12%입니다.28
연금계좌 연 납입한도 1천800만 원과도 따로 셉니다. 시행령은 1천800만 원과 별도로 ISA 만기 잔액 범위의 전환금액을 납입할 수 있게 했습니다.29
3년이 지났다면 만기 전이라도 옮길 수 있습니다. 3년 이후 잔액을 연금계좌로 넣으면 그 ISA는 만료된 것으로 봅니다.30
- 3년 경과 확인(최초 계약일 기준)
- 받을 연금계좌 준비 — 연금저축 또는 IRP
- 만료일부터 60일 안에 잔액 전부 또는 일부 이체
- 그해 연말정산·종합소득세 신고 때 연금계좌세액공제 반영
옮길 계좌를 고르는 기준은 연금저축과 IRP 차이에, IRP 쪽 한도 나누기는 IRP 총정리에 정리했습니다.
계산 예시 — 세 사람
① 일반형, 만기 순이익 600만 원 비과세 200만 원을 뺀 400만 원에 9%가 붙어 소득세는 36만 원입니다.46
② 서민형, 같은 순이익 600만 원 비과세 400만 원을 뺀 200만 원에 9%, 소득세는 18만 원입니다.56
③ 총급여 5천만 원, 연금저축·IRP 900만 원을 이미 채운 사람이 만기 3천만 원 전환 3천만 원의 10%는 300만 원이라 공제 대상이 1,200만 원으로 늘어납니다.827 15%를 적용하면 세액공제가 135만 원에서 180만 원이 되어 45만 원 늘어납니다.28
같은 사람이 2천만 원만 옮기면 늘어나는 한도는 200만 원이고, 세액공제는 165만 원입니다.
자주 묻는 질문
ISA 계좌는 누가 만들 수 있나요? 19세 이상이면 되고, 직전 과세기간 근로소득이 있으면 15세 이상도 됩니다.9 직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상자였으면 과세특례를 받지 못합니다.11
ISA 납입한도는 얼마인가요? 총 1억 원이고, 연간 한도는 해마다 2천만 원씩 쌓이는 식이라 못 넣은 한도는 이월됩니다.23 재투자 금액은 한도에 들어가지 않습니다.13
서민형 ISA는 무엇이 다른가요? 비과세 한도가 400만 원으로 일반형(200만 원)의 두 배입니다.54 가입 때 소득확인증명서를 냅니다.12
3년 전에 해지하면 어떻게 되나요? 감면받은 소득세를 추징합니다.20 원금 범위 안의 인출은 괜찮고, 원금을 넘겨 꺼내면 중도해지로 봅니다.2122 사망·해외이주·퇴직 등 부득이한 사유는 예외입니다.23
ISA 만기 자금을 연금계좌로 옮기면 무엇이 좋은가요? 전환금액의 10%와 300만 원 중 적은 금액만큼 세액공제 대상이 늘어납니다.8 만료일부터 60일 안에 옮겨야 합니다.7
만기가 되기 전에 연금계좌로 옮길 수도 있나요? 최초 계약일부터 3년이 지났다면 가능하고, 옮기면 만료된 것으로 봅니다.30
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제3항 제1호 (2026-10-08 확인) — 1명당 1계좌 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제3항 제5호 (2026-10-08 확인) — 총납입한도 1억원 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제3항 제5호 계산식 (2026-10-08 확인) — 2천만원 × (1 + 경과 연수, 최대 4년) − 누적납입금액 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제2항 제2호 (2026-10-08 확인) — 일반형 비과세 한도 200만원 ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제2항 제1호 (2026-10-08 확인) — 서민형 비과세 한도 400만원 ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제1항 (2026-10-08 확인) — 비과세 한도 초과분 9%, 종합소득 합산 안 함 ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 소득세법 시행령 제118조의2 제3항 (대통령령 제36737호, 2026. 10. 1. 시행) (2026-10-08 확인) — 만료일부터 60일 이내 납입 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 소득세법 제59조의3 제4항 (2026-10-08 확인) — 전환금액 10% 또는 300만원 중 적은 금액 ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제1항 (법률 제21223호, 2026. 1. 1. 시행) (2026-10-08 확인) — 19세 이상, 근로소득이 있으면 15세 이상 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제3항 제4호 (2026-10-08 확인) — 계약기간 3년 이상 ↩ ↩2
-
법제처 국가법령정보센터, 조세특례제한법 제129조의2 제1항 (2026-10-08 확인) — 직전 3개 과세기간 중 1회 이상 금융소득종합과세 대상자 배제 ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 조세특례제한법 시행령 제93조의4 제1항 제1호 (2026-10-08 확인) — 소득확인증명서 제출 ↩ ↩2
-
법제처 국가법령정보센터, 조세특례제한법 시행령 제93조의4 제12항 (2026-10-08 확인) — 재투자 금액은 납입한도 불포함 ↩ ↩2
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제6항 (2026-10-08 확인) — 해지일 원천징수 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제5항 (2026-10-08 확인) — 해지일 기준 손실 차감 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제3항 제2호 (2026-10-08 확인) — 투자중개업자·투자일임업자·신탁업자 계좌 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제3항 제3호 (2026-10-08 확인) — 운용할 수 있는 재산 ↩
-
법제처 국가법령정보센터, 조세특례제한법 시행령 제93조의4 제8항 (대통령령 제36587호, 2026. 9. 18. 시행) (2026-10-08 확인) — 부동산투자회사 주식 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제4항 (2026-10-08 확인) — 만료일 전 계약기간 연장 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제7항 (2026-10-08 확인) — 3년 전 해지 시 감면세액 추징 ↩ ↩2
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제8항 (2026-10-08 확인) — 3년 전 원금 초과 인출은 중도해지로 봄 ↩ ↩2
-
법제처 국가법령정보센터, 조세특례제한법 시행령 제93조의4 제13항 (2026-10-08 확인) — 인출은 투자원금부터 ↩ ↩2
-
법제처 국가법령정보센터, 조세특례제한법 시행령 제93조의4 제15항 (2026-10-08 확인) — 특별해지사유신고서 제출 ↩
-
법제처 국가법령정보센터, 소득세법 제59조의3 제3항 (법률 제21221호, 2026. 1. 1. 시행) (2026-10-08 확인) — 전환금액은 연금계좌 납입액에 포함 ↩
-
법제처 국가법령정보센터, 소득세법 제59조의3 제1항 단서 (2026-10-08 확인) — 연금저축 600만원·합산 900만원 ↩ ↩2
-
법제처 국가법령정보센터, 소득세법 제59조의3 제1항 (2026-10-08 확인) — 공제율 15%·12% ↩ ↩2
-
법제처 국가법령정보센터, 소득세법 시행령 제40조의2 제2항 제1호 (2026-10-08 확인) — 연 1,800만원과 별도인 전환금액 ↩
-
법제처 국가법령정보센터, 조세특례제한법 제91조의18 제11항 (2026-10-08 확인) — 3년 이후 연금계좌 납입 시 만료 간주 ↩ ↩2